

Tài khoản vốn đầu tư trực tiếp nước ngoài là tài khoản mà doanh nghiệp có vốn đầu tư nước ngoài phải mở tại ngân hàng được phép để nhận vốn góp bằng tiền, chuyển vốn và lợi nhuận ra nước ngoài, và thanh toán một số giao dịch chuyển nhượng vốn. Từ ngày 18/8/2026, Thông tư 38/2026/TT-NHNN thay Thông tư 06/2019/TT-NHNN và đổi tên gọi thành “tài khoản vốn đầu tư nước ngoài tại Việt Nam”. Bài viết giải thích ai phải mở tài khoản, giao dịch nào bắt buộc đi qua tài khoản, cách mở, đóng tài khoản và mức phạt khi làm sai.
1. Tài khoản vốn đầu tư trực tiếp nước ngoài là gì?
Đó là tài khoản thanh toán bằng ngoại tệ hoặc đồng Việt Nam, mở tại ngân hàng được phép, dành riêng cho các giao dịch thu, chi của hoạt động đầu tư nước ngoài tại Việt Nam.
Khoản 3 Điều 3 Thông tư 38/2026/TT-NHNN định nghĩa:
“Tài khoản vốn đầu tư nước ngoài tại Việt Nam là tài khoản thanh toán bằng ngoại tệ, đồng Việt Nam do các đối tượng quy định tại Điều 6 mở tại ngân hàng được phép để thực hiện các giao dịch thu, chi liên quan đến hoạt động đầu tư nước ngoài tại Việt Nam và hoạt động đầu tư từ Trung tâm tài chính quốc tế tại Việt Nam vào phần còn lại của Việt Nam theo quy định tại Thông tư này (sau đây gọi là tài khoản vốn đầu tư).”
Nền tảng của nghĩa vụ này nằm ở Pháp lệnh Ngoại hối. Khoản 1 Điều 11 Pháp lệnh Ngoại hối 28/2005/PL-UBTVQH11, được sửa đổi bởi Pháp lệnh 06/2013/UBTVQH13, quy định:
“Doanh nghiệp có vốn đầu tư trực tiếp nước ngoài, nhà đầu tư nước ngoài tham gia hợp đồng hợp tác kinh doanh phải mở tài khoản vốn đầu tư trực tiếp tại một tổ chức tín dụng được phép. Việc góp vốn đầu tư, việc chuyển vốn đầu tư gốc, lợi nhuận và các khoản thu hợp pháp khác phải thực hiện thông qua tài khoản này.”
1.1. Vì sao tên gọi đổi thành “tài khoản vốn đầu tư nước ngoài tại Việt Nam”?
Thông tư 38/2026/TT-NHNN mở rộng phạm vi tài khoản sang cả hoạt động đầu tư từ Trung tâm tài chính quốc tế tại Việt Nam, nên Ngân hàng Nhà nước thay tên gọi cũ trong toàn bộ hệ thống thông tư. Khoản 5 Điều 18 Thông tư quy định:
“Thay thế cụm từ “tài khoản vốn đầu tư trực tiếp”, “tài khoản vốn đầu tư trực tiếp nước ngoài” bằng cụm từ “tài khoản vốn đầu tư nước ngoài tại Việt Nam” tại các Thông tư của Thống đốc Ngân hàng Nhà nước Việt Nam được ban hành trước ngày Thông tư này có hiệu lực thi hành.”
Trên thực tế, ngân hàng, kế toán và nhà đầu tư vẫn quen gọi là tài khoản vốn đầu tư trực tiếp, hay tài khoản DICA (Direct Investment Capital Account). Chức năng của tài khoản không đổi; thay đổi nằm ở tên gọi và ở một số quy tắc mở, sử dụng, đóng tài khoản được trình bày ở các mục dưới đây.
1.2. Doanh nghiệp nào phải mở tài khoản vốn đầu tư?
Khoản 1 Điều 6 Thông tư 38/2026/TT-NHNN xác định ba nhóm tổ chức kinh tế có vốn đầu tư nước ngoài phải mở tài khoản:
“a) Tổ chức kinh tế được nhà đầu tư nước ngoài, doanh nghiệp thành viên thành lập theo quy định pháp luật đầu tư và các quy định pháp luật có liên quan;
b) Tổ chức kinh tế có vốn đầu tư nước ngoài có nhà đầu tư nước ngoài, doanh nghiệp thành viên là thành viên hoặc cổ đông nắm giữ trên 50% vốn điều lệ thông qua việc đầu tư góp vốn, mua cổ phần, mua phần vốn góp;
c) Doanh nghiệp dự án PPP do nhà đầu tư nước ngoài thành lập.”
Ngưỡng trên 50% ở điểm b là chỗ nhiều nhà đầu tư Trung Quốc hiểu nhầm. Nếu nhà đầu tư chỉ mua 30% hay 49% vốn của một công ty Việt Nam đang hoạt động, công ty đó không thuộc diện mở tài khoản vốn đầu tư; giao dịch của nhà đầu tư nước ngoài khi đó đi qua tài khoản đầu tư gián tiếp. Ngoài các tổ chức kinh tế, khoản 2, 3 và 4 Điều 6 còn áp dụng cho nhà đầu tư nước ngoài tham gia hợp đồng BCC, nhà đầu tư trực tiếp thực hiện dự án PPP không lập doanh nghiệp dự án, và nhà thầu nước ngoài trong hợp đồng dầu khí.
2. Giao dịch nào bắt buộc đi qua tài khoản vốn đầu tư?
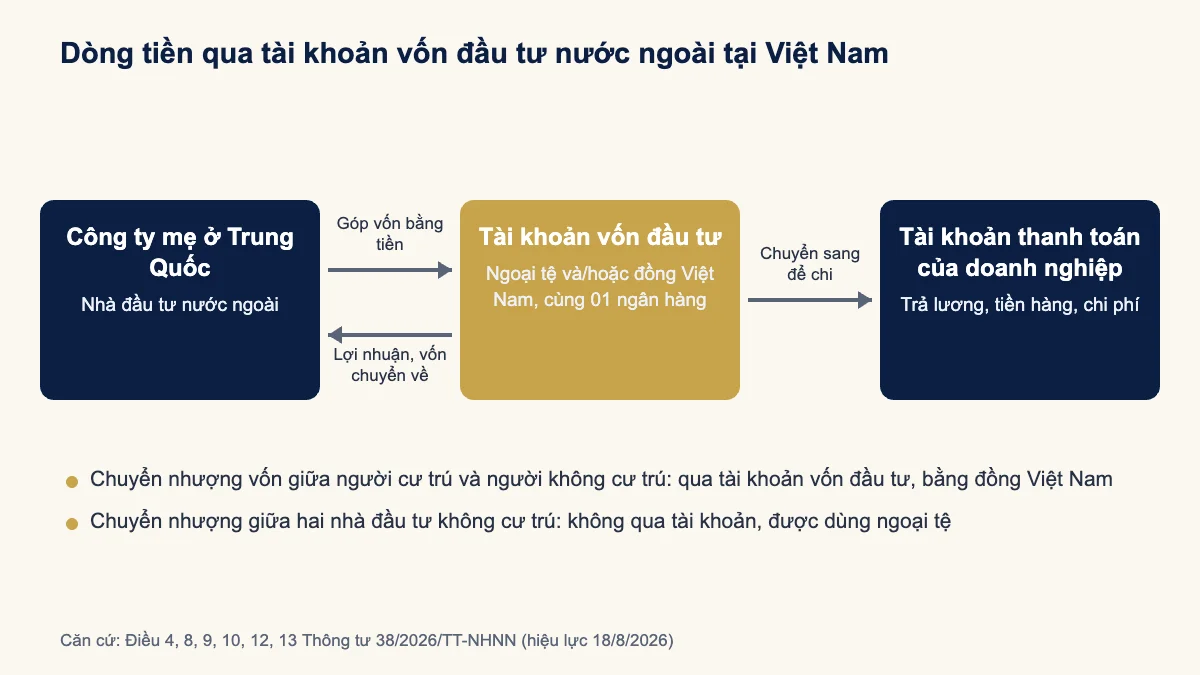
Ba nhóm giao dịch bắt buộc đi qua tài khoản: góp vốn bằng tiền, chuyển vốn và lợi nhuận ra nước ngoài, và thanh toán chuyển nhượng vốn giữa người cư trú với người không cư trú.
2.1. Góp vốn bằng tiền vào công ty có vốn đầu tư nước ngoài
Mọi khoản góp vốn bằng tiền đều phải chuyển khoản vào tài khoản vốn đầu tư. Khoản 4 Điều 4 Thông tư 38/2026/TT-NHNN quy định:
“Việc góp vốn bằng tiền của nhà đầu tư, doanh nghiệp thành viên phải được thực hiện thông qua hình thức chuyển khoản vào tài khoản vốn đầu tư bằng ngoại tệ, đồng Việt Nam.”
Quy định này loại trừ các cách góp vốn quen thuộc nhưng sai, như nộp tiền mặt, chuyển vào tài khoản thanh toán thông thường của công ty, hay chuyển qua tài khoản cá nhân của người đại diện. Khoản 5 Điều 4 còn cho phép nhà đầu tư chuyển tiền vào tài khoản vốn đầu tư để góp thêm vốn trước khi công ty làm thủ tục đăng ký tăng vốn điều lệ, giúp doanh nghiệp chủ động dòng tiền khi mở rộng. Thủ tục góp thêm vốn được hướng dẫn tại bài doanh nghiệp FDI góp vốn điều lệ tăng thêm như thế nào, còn thời hạn góp vốn được phân tích tại bài thời hạn góp vốn công ty có vốn đầu tư nước ngoài.
2.2. Chuyển lợi nhuận và chuyển vốn về Trung Quốc
Quyền chuyển tài sản ra nước ngoài được Luật Đầu tư bảo đảm, nhưng đường đi của dòng tiền do Thông tư 38/2026/TT-NHNN quy định. Điều 11 Luật Đầu tư 143/2025/QH15 cho phép nhà đầu tư nước ngoài, sau khi thực hiện đầy đủ nghĩa vụ tài chính với Nhà nước Việt Nam, chuyển ra nước ngoài vốn đầu tư, các khoản thanh lý đầu tư và thu nhập từ hoạt động đầu tư kinh doanh. Khoản 1 Điều 12 Thông tư 38/2026/TT-NHNN quy định cách chuyển:
“Việc chuyển lợi nhuận và nguồn thu hợp pháp từ hoạt động đầu tư nước ngoài tại Việt Nam của nhà đầu tư nước ngoài ra nước ngoài hoặc chuyển lợi nhuận và nguồn thu hợp pháp từ hoạt động đầu tư từ Trung tâm tài chính quốc tế tại Việt Nam vào phần còn lại của Việt Nam của doanh nghiệp thành viên vào tài khoản vốn mở tại ngân hàng thành viên phải thực hiện thông qua tài khoản vốn đầu tư, trừ trường hợp quy định tại điểm c khoản 5 Điều 7 Thông tư này.”
Khoản 1 Điều 11 Thông tư áp dụng cùng nguyên tắc cho việc chuyển vốn ra nước ngoài khi giảm vốn, chuyển nhượng dự án, chuyển nhượng phần vốn góp, kết thúc hoặc thanh lý dự án. Nếu lợi nhuận đang bằng đồng Việt Nam, doanh nghiệp mua ngoại tệ tại ngân hàng theo điểm c khoản 2 Điều 9 Thông tư rồi mới chuyển đi. Điều kiện về thuế và thời điểm được chuyển lợi nhuận được hướng dẫn tại bài chuyển lợi nhuận từ Việt Nam ra nước ngoài.
2.3. Thanh toán tiền chuyển nhượng vốn: khi nào qua tài khoản, khi nào không?
Việc thanh toán chuyển nhượng cổ phần, phần vốn góp có đi qua tài khoản vốn đầu tư hay không phụ thuộc vào tư cách cư trú của bên mua và bên bán. Khoản 1 Điều 10 Thông tư 38/2026/TT-NHNN quy định:
“a) Giữa các nhà đầu tư là người không cư trú với nhau; giữa các doanh nghiệp thành viên với nhau; giữa doanh nghiệp thành viên với nhà đầu tư là người không cư trú hoặc giữa các nhà đầu tư là người cư trú với nhau không thực hiện thông qua tài khoản vốn đầu tư;
b) Giữa doanh nghiệp thành viên với nhà đầu tư là người cư trú, giữa nhà đầu tư là người không cư trú với nhà đầu tư là người cư trú phải thực hiện thông qua tài khoản vốn đầu tư.”
Như vậy, một công ty Trung Quốc mua lại phần vốn của một công ty Trung Quốc khác trong công ty con tại Việt Nam thanh toán trực tiếp với nhau, không qua tài khoản vốn đầu tư. Khi bên bán hoặc bên mua là người cư trú tại Việt Nam, tiền chuyển nhượng phải đi qua tài khoản vốn đầu tư. Đồng tiền thanh toán cũng khác nhau: khoản 1 Điều 13 cho phép định giá, thanh toán bằng ngoại tệ giữa các nhà đầu tư không cư trú, còn khoản 3 Điều 13 buộc dùng đồng Việt Nam khi có người cư trú tham gia, trừ trường hợp dầu khí.
| Giao dịch | Qua tài khoản vốn đầu tư? | Căn cứ (Thông tư 38/2026/TT-NHNN) |
|---|---|---|
| Góp vốn điều lệ bằng tiền | Bắt buộc | Khoản 4 Điều 4 |
| Chuyển lợi nhuận ra nước ngoài | Bắt buộc | Khoản 1 Điều 12 |
| Chuyển vốn ra nước ngoài khi giảm vốn, chuyển nhượng, thanh lý | Bắt buộc, trừ ngoại lệ | Khoản 1 Điều 11 |
| Chuyển nhượng vốn giữa người cư trú và người không cư trú | Bắt buộc, bằng đồng Việt Nam | Điểm b khoản 1 Điều 10; khoản 3 Điều 13 |
| Chuyển nhượng vốn giữa hai nhà đầu tư không cư trú | Không qua, được dùng ngoại tệ | Điểm a khoản 1 Điều 10; khoản 1 Điều 13 |
| Khoản vay nước ngoài của doanh nghiệp | Được thực hiện qua tài khoản | Điểm l khoản 1, điểm l khoản 2 Điều 8 |
| Thanh toán tiền hàng, lương, chi phí hoạt động | Không thanh toán trực tiếp; chuyển sang tài khoản thanh toán của doanh nghiệp rồi chi | Điểm a khoản 2 Điều 8; điểm a khoản 2 Điều 9 |
Căn cứ: Điều 4, Điều 8, Điều 9, Điều 10, Điều 11, Điều 12, Điều 13 Thông tư 38/2026/TT-NHNN (hiệu lực 18/8/2026).
3. Mở, sử dụng và đóng tài khoản vốn đầu tư theo Thông tư 38/2026/TT-NHNN
Mỗi doanh nghiệp được mở 01 tài khoản bằng ngoại tệ và 01 tài khoản bằng đồng Việt Nam tại cùng 01 ngân hàng, và phải đóng tài khoản trong một số trường hợp luật định.
3.1. Được mở bao nhiêu tài khoản vốn đầu tư?
Khoản 1 Điều 7 Thông tư 38/2026/TT-NHNN quy định:
“Các đối tượng quy định tại Điều 6 Thông tư này được mở 01 (một) tài khoản vốn đầu tư bằng ngoại tệ và/hoặc 01 (một) tài khoản vốn đầu tư bằng đồng Việt Nam tại cùng 01 (một) ngân hàng được phép.”
Nếu nhà đầu tư góp vốn bằng nhiều loại ngoại tệ, chẳng hạn vừa đô la Mỹ vừa nhân dân tệ, đoạn hai khoản 1 Điều 7 cho phép mở thêm một tài khoản tương ứng với từng loại ngoại tệ, nhưng vẫn tại cùng một ngân hàng. Doanh nghiệp thực hiện nhiều hợp đồng BCC hoặc nhiều dự án PPP phải mở tài khoản riêng cho từng hợp đồng, từng dự án theo khoản 2 Điều 7.
3.2. Công ty lập trước khi có Giấy chứng nhận đăng ký đầu tư dùng tài khoản thế nào?
Luật Đầu tư 2025 cho phép nhà đầu tư nước ngoài thành lập công ty trước rồi mới làm thủ tục cấp Giấy chứng nhận đăng ký đầu tư, và Thông tư 38/2026/TT-NHNN có quy định riêng cho giai đoạn này. Khoản 3 Điều 7 quy định:
“Trường hợp nhà đầu tư nước ngoài thành lập tổ chức kinh tế trước khi thực hiện thủ tục cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư, tổ chức kinh tế có vốn đầu tư nước ngoài này được mở 01 (một) tài khoản vốn đầu tư bằng ngoại tệ và/hoặc 01 (một) tài khoản vốn đầu tư bằng đồng Việt Nam trước khi được cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư tại cùng 01 (một) ngân hàng được phép và chỉ được sử dụng để nhận vốn điều lệ, tiền lãi từ số dư trên tài khoản; thanh toán các chi phí hợp pháp liên quan đến hoạt động chuẩn bị đầu tư tại Việt Nam và hoàn trả vốn cho nhà đầu tư, doanh nghiệp thành viên trong trường hợp không được cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư.”
Trong giai đoạn chờ Giấy chứng nhận đăng ký đầu tư, tài khoản chỉ dùng cho bốn việc nêu trên. Sau khi có giấy chứng nhận, doanh nghiệp mới được dùng tài khoản cho toàn bộ giao dịch tại Điều 8, Điều 9, và theo khoản 3 Điều 15 Thông tư, phải bổ sung giấy chứng nhận này cho ngân hàng nơi mở tài khoản. Trình tự lập công ty trước được phân tích tại bài thành lập công ty vốn Trung Quốc tại Việt Nam 2026 và bài văn phòng đại diện hay công ty con tại Việt Nam.
3.3. Chi phí trước khi có giấy phép được chuyển và xử lý thế nào?
Khoản 1 Điều 5 Thông tư 38/2026/TT-NHNN cho phép nhà đầu tư nước ngoài chuyển tiền từ nước ngoài vào, hoặc từ tài khoản thanh toán tại ngân hàng được phép ở Việt Nam, để trả các chi phí hợp pháp của giai đoạn chuẩn bị đầu tư như khảo sát, thuê tư vấn, đặt cọc thuê nhà xưởng. Sau khi được cấp giấy chứng nhận, khoản 2 Điều 5 cho phép số tiền đã chuyển được chuyển thành vốn góp, chuyển thành khoản vay nước ngoài của doanh nghiệp, hoặc hoàn trả cho nhà đầu tư sau khi trừ chi phí hợp pháp. Muốn được ghi nhận như vậy, doanh nghiệp phải xuất trình chứng từ chứng minh số tiền đã chuyển và chi phí đã chi theo khoản 3 Điều 5, nên hóa đơn và hợp đồng của giai đoạn này cần được lưu giữ đầy đủ ngay từ đầu.
3.4. Đổi ngân hàng và đóng tài khoản vốn đầu tư
Khi muốn đổi ngân hàng, điểm a khoản 4 Điều 7 yêu cầu mở tài khoản mới tại ngân hàng khác, chuyển toàn bộ số dư sang, sau đó mới đóng tài khoản cũ. Doanh nghiệp phải đóng tài khoản vốn đầu tư khi không còn nhà đầu tư nước ngoài nào sở hữu vốn, khi không được cấp Giấy chứng nhận đăng ký đầu tư và đã hoàn trả vốn góp, khi giải thể, phá sản, hoặc khi chuyển nhượng dự án làm thay đổi pháp nhân, theo điểm a khoản 5 Điều 7. Với công ty có nhà đầu tư nước ngoài mua cổ phần, điểm b khoản 5 Điều 7 còn buộc đóng tài khoản khi tỷ lệ sở hữu nước ngoài giảm xuống bằng hoặc dưới 50%. Doanh nghiệp đã mở tài khoản thanh toán để nhận vốn góp trước ngày 18/8/2026 được chuyển số tiền đó vào tài khoản vốn đầu tư mở theo Thông tư mới, theo khoản 1 Điều 19.
3.5. Tình huống giả định: công ty Thâm Quyến góp vốn và chuyển lợi nhuận
(Tình huống giả định) Một công ty điện tử ở Thâm Quyến thành lập công ty TNHH một thành viên tại Bắc Ninh với vốn điều lệ 2 triệu đô la Mỹ, lập doanh nghiệp trước khi có Giấy chứng nhận đăng ký đầu tư. Kế toán người Việt đề nghị nhận vốn qua tài khoản thanh toán thông thường đã mở để trả lương, cho tiện quản lý.
Đề nghị này không đúng. Công ty phải mở tài khoản vốn đầu tư bằng đô la Mỹ theo khoản 3 Điều 7 Thông tư 38/2026/TT-NHNN và nhận 2 triệu đô la Mỹ vào tài khoản này theo khoản 4 Điều 4. Trước khi có Giấy chứng nhận đăng ký đầu tư, tiền trên tài khoản chỉ dùng trả chi phí chuẩn bị đầu tư; sau khi có giấy, công ty chuyển dần sang tài khoản thanh toán của chính mình để trả lương, mua nguyên liệu theo điểm a khoản 2 Điều 8. Ba năm sau, khi có lợi nhuận sau thuế 500.000 đô la Mỹ và đã hoàn thành nghĩa vụ tài chính, công ty mẹ ở Thâm Quyến nhận lợi nhuận qua đúng tài khoản vốn đầu tư này theo khoản 1 Điều 12 Thông tư và Điều 11 Luật Đầu tư 2025.
4. Rủi ro, mức phạt và khuyến nghị khi dùng tài khoản vốn đầu tư
Mở, sử dụng sai tài khoản vốn đầu tư hoặc chuyển tiền đầu tư sai quy định bị phạt 30 đến 50 triệu đồng với cá nhân, 60 đến 100 triệu đồng với tổ chức.
4.1. Mức phạt khi không đi qua tài khoản vốn đầu tư
Điều 27 Nghị định 340/2025/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng (hiệu lực 09/02/2026) quy định hai hành vi liên quan trực tiếp. Khoản 4 Điều 27 quy định:
“4. Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi vi phạm sau đây:
(…)
d) Không thực hiện đúng các quy định của pháp luật về việc mở, đóng, sử dụng tài khoản tại Việt Nam để thực hiện một trong các hoạt động: Đầu tư nước ngoài vào Việt Nam; đầu tư của Việt Nam ra nước ngoài; vay, trả nợ nước ngoài; cho vay, thu hồi nợ nước ngoài, phát hành chứng khoán ở nước ngoài của người cư trú là tổ chức; phát hành chứng khoán tại Việt Nam của người không cư trú là tổ chức và các giao dịch vốn khác;”
Điểm g khoản 4 Điều 27 áp cùng khung phạt cho hành vi chuyển tiền phục vụ hoạt động đầu tư nước ngoài vào Việt Nam không đúng quy định. Theo điểm a khoản 3 Điều 5 Nghị định này, mức phạt trong chương xử phạt là mức áp cho cá nhân, còn tổ chức vi phạm bị phạt gấp 02 lần. Một công ty có vốn đầu tư nước ngoài nhận vốn góp vào tài khoản thanh toán thông thường vì vậy có thể bị phạt từ 60 đến 100 triệu đồng.
4.2. Hệ quả ngoài tiền phạt
Theo chúng tôi, rủi ro lớn hơn tiền phạt là dòng tiền bị “kẹt”. Khoản vốn không đi qua tài khoản vốn đầu tư khó được ngân hàng ghi nhận là vốn góp hợp lệ, và khi muốn chuyển lợi nhuận hoặc rút vốn về Trung Quốc, ngân hàng sẽ đối chiếu lịch sử góp vốn trên tài khoản này. Khoản 2 Điều 15 Thông tư 38/2026/TT-NHNN cũng yêu cầu nhà đầu tư kê khai trung thực, ghi rõ mục đích chuyển tiền và tự chịu trách nhiệm về chứng từ cung cấp cho ngân hàng. Một lệnh chuyển tiền từ Trung Quốc ghi nội dung mơ hồ như “thanh toán” thay vì “góp vốn điều lệ” thường khiến ngân hàng yêu cầu bổ sung giải trình, làm chậm cả kế hoạch giải ngân.
4.3. Hỗ trợ từ Luật sư Tiếng Trung
Phần lớn sai sót về tài khoản vốn đầu tư xảy ra ở khâu đầu tiên, khi công ty mẹ chuyển tiền góp vốn mà chưa nắm quy tắc của ngân hàng Việt Nam. Đội ngũ luật sư tư vấn đầu tư của Luật sư Tiếng Trung hướng dẫn bằng tiếng Trung cho cả công ty mẹ lẫn kế toán tại Việt Nam: chọn ngân hàng, mở tài khoản, ghi nội dung lệnh chuyển tiền, lưu chứng từ chi phí chuẩn bị đầu tư và chuẩn bị hồ sơ chuyển lợi nhuận.
5. Câu hỏi thường gặp
5.1. Công ty có vốn đầu tư nước ngoài có bắt buộc mở tài khoản vốn đầu tư không?
Có. Tổ chức kinh tế do nhà đầu tư nước ngoài thành lập thuộc đối tượng mở tài khoản theo điểm a khoản 1 Điều 6 Thông tư 38/2026/TT-NHNN, và khoản 4 Điều 4 buộc mọi khoản góp vốn bằng tiền phải chuyển khoản vào tài khoản vốn đầu tư. Không có tài khoản này, nhà đầu tư không có đường góp vốn hợp lệ.
5.2. Một công ty được mở bao nhiêu tài khoản vốn đầu tư?
01 tài khoản ngoại tệ và 01 tài khoản đồng Việt Nam. Khoản 1 Điều 7 Thông tư 38/2026/TT-NHNN cho mở 01 tài khoản bằng ngoại tệ và/hoặc 01 tài khoản bằng đồng Việt Nam tại cùng 01 ngân hàng; góp bằng nhiều loại ngoại tệ thì được mở thêm 01 tài khoản cho mỗi loại ngoại tệ.
5.3. Nhà đầu tư Trung Quốc mua 40% vốn công ty Việt Nam có phải mở tài khoản vốn đầu tư không?
Không. Điểm b khoản 1 Điều 6 Thông tư 38/2026/TT-NHNN chỉ buộc mở tài khoản khi nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ qua góp vốn, mua cổ phần, mua phần vốn góp. Ở mức 40%, giao dịch đi qua tài khoản đầu tư gián tiếp của nhà đầu tư nước ngoài.
5.4. Hai công ty Trung Quốc chuyển nhượng phần vốn cho nhau có phải thanh toán qua tài khoản vốn đầu tư không?
Không. Điểm a khoản 1 Điều 10 Thông tư 38/2026/TT-NHNN quy định thanh toán chuyển nhượng giữa các nhà đầu tư là người không cư trú không thực hiện qua tài khoản vốn đầu tư, và khoản 1 Điều 13 cho phép định giá, thanh toán bằng ngoại tệ. Bên mua là người cư trú tại Việt Nam thì phải qua tài khoản và bằng đồng Việt Nam.
5.5. Có được dùng tài khoản vốn đầu tư để trả tiền hàng, trả lương không?
Không trực tiếp. Theo điểm a khoản 2 Điều 8 và điểm a khoản 2 Điều 9 Thông tư 38/2026/TT-NHNN, tiền trên tài khoản vốn đầu tư được chuyển sang tài khoản thanh toán của chính doanh nghiệp tại ngân hàng được phép, rồi doanh nghiệp dùng tài khoản thanh toán để trả tiền hàng, tiền lương.
5.6. Chuyển lợi nhuận về Trung Quốc phải đi qua tài khoản nào?
Tài khoản vốn đầu tư. Khoản 1 Điều 12 Thông tư 38/2026/TT-NHNN buộc chuyển lợi nhuận và nguồn thu hợp pháp ra nước ngoài qua tài khoản vốn đầu tư, và Điều 11 Luật Đầu tư 2025 chỉ cho chuyển sau khi nhà đầu tư thực hiện đầy đủ nghĩa vụ tài chính với Nhà nước Việt Nam.
5.7. Góp vốn không qua tài khoản vốn đầu tư bị phạt bao nhiêu?
60 đến 100 triệu đồng với tổ chức. Điểm d và điểm g khoản 4 Điều 27 Nghị định 340/2025/NĐ-CP phạt 30 đến 50 triệu đồng hành vi sử dụng sai tài khoản và chuyển tiền đầu tư sai quy định; điểm a khoản 3 Điều 5 Nghị định này nhân đôi mức phạt khi người vi phạm là tổ chức.
Mỗi dự án có cơ cấu vốn, đồng tiền góp và kế hoạch chuyển lợi nhuận khác nhau, nên cách tổ chức tài khoản vốn đầu tư cần được xác định trên hồ sơ cụ thể. Để được tư vấn bằng tiếng Trung về tài khoản vốn đầu tư và dòng tiền giữa công ty mẹ ở Trung Quốc với công ty tại Việt Nam, Quý doanh nghiệp có thể liên hệ đội ngũ Luật Sư Tiếng Trung. Liên hệ qua hotline 0912 085 076, email luatsutiengtrung.vn@gmail.com hoặc đến trực tiếp tại Số 29 Đường 55, An Khánh (Thảo Điền, Thủ Đức), Tp.HCM.
Đồng hành cùng doanh nghiệp Việt – Trung
Đội ngũ Luật sư Tiếng Trung – Công ty Luật TNHH Phong Gia tư vấn trực tiếp bằng tiếng Trung, đồng hành cùng doanh nghiệp từ đàm phán, soạn thảo hợp đồng đến giải quyết tranh chấp.
📞 0912 085 076
🌐 luatsutiengtrung.vn
*Lưu ý: Nội dung bài viết chỉ mang tính tham khảo và không được xem là ý kiến tư vấn pháp lý cho bất kỳ vụ việc cụ thể nào. Để biết thêm chi tiết, hãy liên hệ Luật sư!